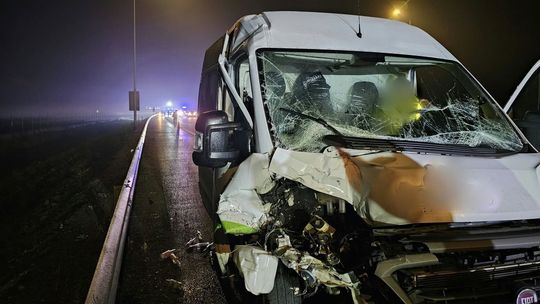
Wielu pasażerów nie zgłasza szkody, bo obawia się, że zaszkodzi przyjacielowi, członkowi rodziny albo znajomemu z pracy, który prowadził samochód. To błędne założenie. Podstawą wypłaty jest najczęściej ubezpieczenie odpowiedzialności cywilnej (OC). Taka polisa ma chronić osoby poszkodowane i pokrywać skutki wypadków. Znajomość swoich praw pozwala uzyskać pieniądze na leczenie, rehabilitację i wyrównanie utraconych zarobków. Warto poznać prawa pasażera poszkodowanego w wypadku, aby sprawnie przejść przez zgłoszenie i likwidację szkody.
Wypadek drogowy może oznaczać więcej niż jednorazową wizytę w szpitalu. Obrażenia bywają przyczyną długiego leczenia, problemów psychicznych i kłopotów finansowych. Wiedza o tym, z jakich źródeł można uzyskać pieniądze i jakie świadczenia przysługują, pomaga odzyskać poczucie bezpieczeństwa po zdarzeniu.
Obrażenia w cudzym samochodzie - od czego zależy wysokość odszkodowania
Wysokość odszkodowania nie zależy wyłącznie od decyzji ubezpieczyciela. Wpływają na nią rodzaj i rozmiar obrażeń, trwałe skutki dla zdrowia, koszty leczenia oraz zasady odpowiedzialności za wypadek. W polskim prawie kierowca może odpowiadać na zasadzie ryzyka albo winy. W relacji z pasażerem daje to zwykle mocną podstawę do zgłoszenia roszczeń.
Brana jest pod uwagę także sytuacja życiowa poszkodowanego sprzed wypadku. Utrata zarobków może wyglądać inaczej u osoby pracującej, studenta czy emeryta. Każdy z nich ma jednak prawo do wyrównania krzywdy i poniesionych strat. Trzeba też wykazać, że zgłaszane problemy zdrowotne wynikają właśnie z wypadku, a nie z wcześniejszej choroby lub innego zdarzenia.
Kiedy pasażer może domagać się pieniędzy za obrażenia
Pasażer może ubiegać się o świadczenia, jeśli w związku z ruchem pojazdu doznał uszkodzenia ciała albo rozstroju zdrowia. Nie ma znaczenia, czy jechał prywatnym autem znajomego, taksówką, samochodem firmowym czy pojazdem używanym wspólnie w ramach carpoolingu. Również bezpłatna podwózka nie odbiera pasażerowi prawa do roszczeń z obowiązkowego OC.
Odmowa wypłaty pasażerowi zdarza się tylko w wyjątkowych sytuacjach. Mogłaby być uzasadniona, gdyby szkoda powstała wyłącznie z jego winy, na przykład po nagłym chwyceniu za kierownicę podczas jazdy, albo wskutek nadzwyczajnego zdarzenia, którego nie można było przewidzieć ani uniknąć. W innych przypadkach pasażer ma podstawę do zgłoszenia roszczeń od chwili wypadku.
Kto może odpowiadać za wypadek: kierowca, właściciel samochodu czy zarządca drogi
To, kto powinien naprawić szkodę, zależy od przyczyny wypadku. Jeśli zderzenie spowodował kierowca innego auta, roszczenie zgłasza się do ubezpieczyciela, który wystawił jego polisę OC. Jeśli winę ponosi kierowca samochodu, którym jechałeś, właściwa będzie polisa OC tego pojazdu. Dotyczy to na przykład sytuacji, gdy kierowca wymusił pierwszeństwo albo stracił panowanie nad autem.
Odpowiedzialność może leżeć także po stronie osoby lub instytucji zajmującej się drogą. Przyczyną wypadku może być zła nawierzchnia, nieoznaczona dziura, błoto albo przeszkoda pozostawiona na jezdni. W takiej sytuacji roszczenie może być skierowane do właściciela lub zarządcy drogi. Wypłata będzie pochodzić z jego polisy OC, na przykład z ubezpieczenia GDDKiA, zarządu dróg wojewódzkich albo urzędu gminy.
Co zrobić zaraz po wypadku w cudzym samochodzie
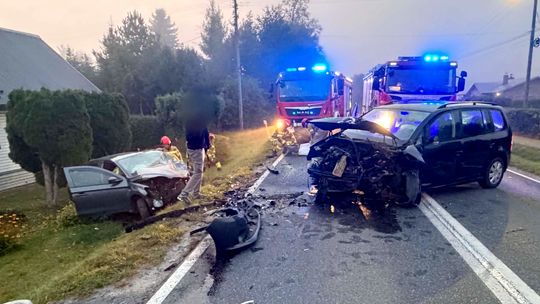
Po zderzeniu postaraj się zachować spokój i najpierw zadbaj o bezpieczeństwo. Adrenalina może przez pewien czas ukrywać ból, nawet przy poważnych obrażeniach wewnętrznych lub złamaniach. Trzeba zabezpieczyć miejsce zdarzenia, włączyć światła awaryjne i ustawić trójkąt ostrzegawczy, jeśli pozwala na to stan poszkodowanych i warunki na drodze.
Działania podjęte w pierwszych minutach mogą później wpłynąć na ocenę sprawy przez ubezpieczyciela. Brak zgłoszenia, niedokładne ustalenia albo zgoda na załatwienie sprawy bez żadnych dokumentów mogą utrudnić udowodnienie przebiegu zdarzenia. Nie pozwól, aby ktoś namawiał Cię do rezygnacji z wezwania służb lub formalnego zgłoszenia obrażeń.
Kiedy wezwać policję, pogotowie i pozostałe służby
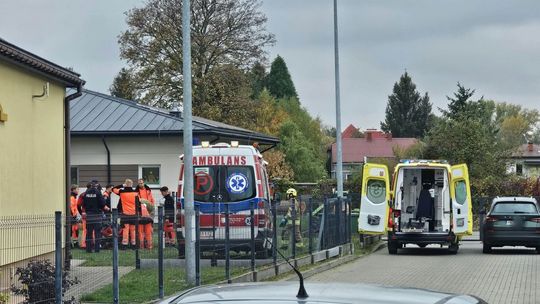
Jeśli ktoś ma widoczne obrażenia, silny ból głowy, karku lub klatki piersiowej, traci przytomność albo źle się czuje, natychmiast zadzwoń pod numer 112. Zespół ratownictwa medycznego udzieli pomocy i zapisze informacje o stanie poszkodowanego. Pierwsza dokumentacja medyczna może później potwierdzić, że obrażenia pojawiły się po wypadku.
Przy każdym urazie ciała warto wezwać również policję. Funkcjonariusze sprawdzą trzeźwość kierowców, obejrzą pojazdy i przygotują notatkę urzędową. Taki dokument utrudnia późniejsze zmienianie wersji wydarzeń albo przerzucanie winy na inną osobę.
Jakie dane kierowców, pojazdów i polis OC zapisać
Zanim opuścisz miejsce wypadku, zbierz podstawowe dane wszystkich kierowców. Zapisz ich imiona i nazwiska, adresy oraz numery telefonów. Zanotuj też numery rejestracyjne, marki i modele pojazdów, numery polis OC oraz nazwy ubezpieczycieli.
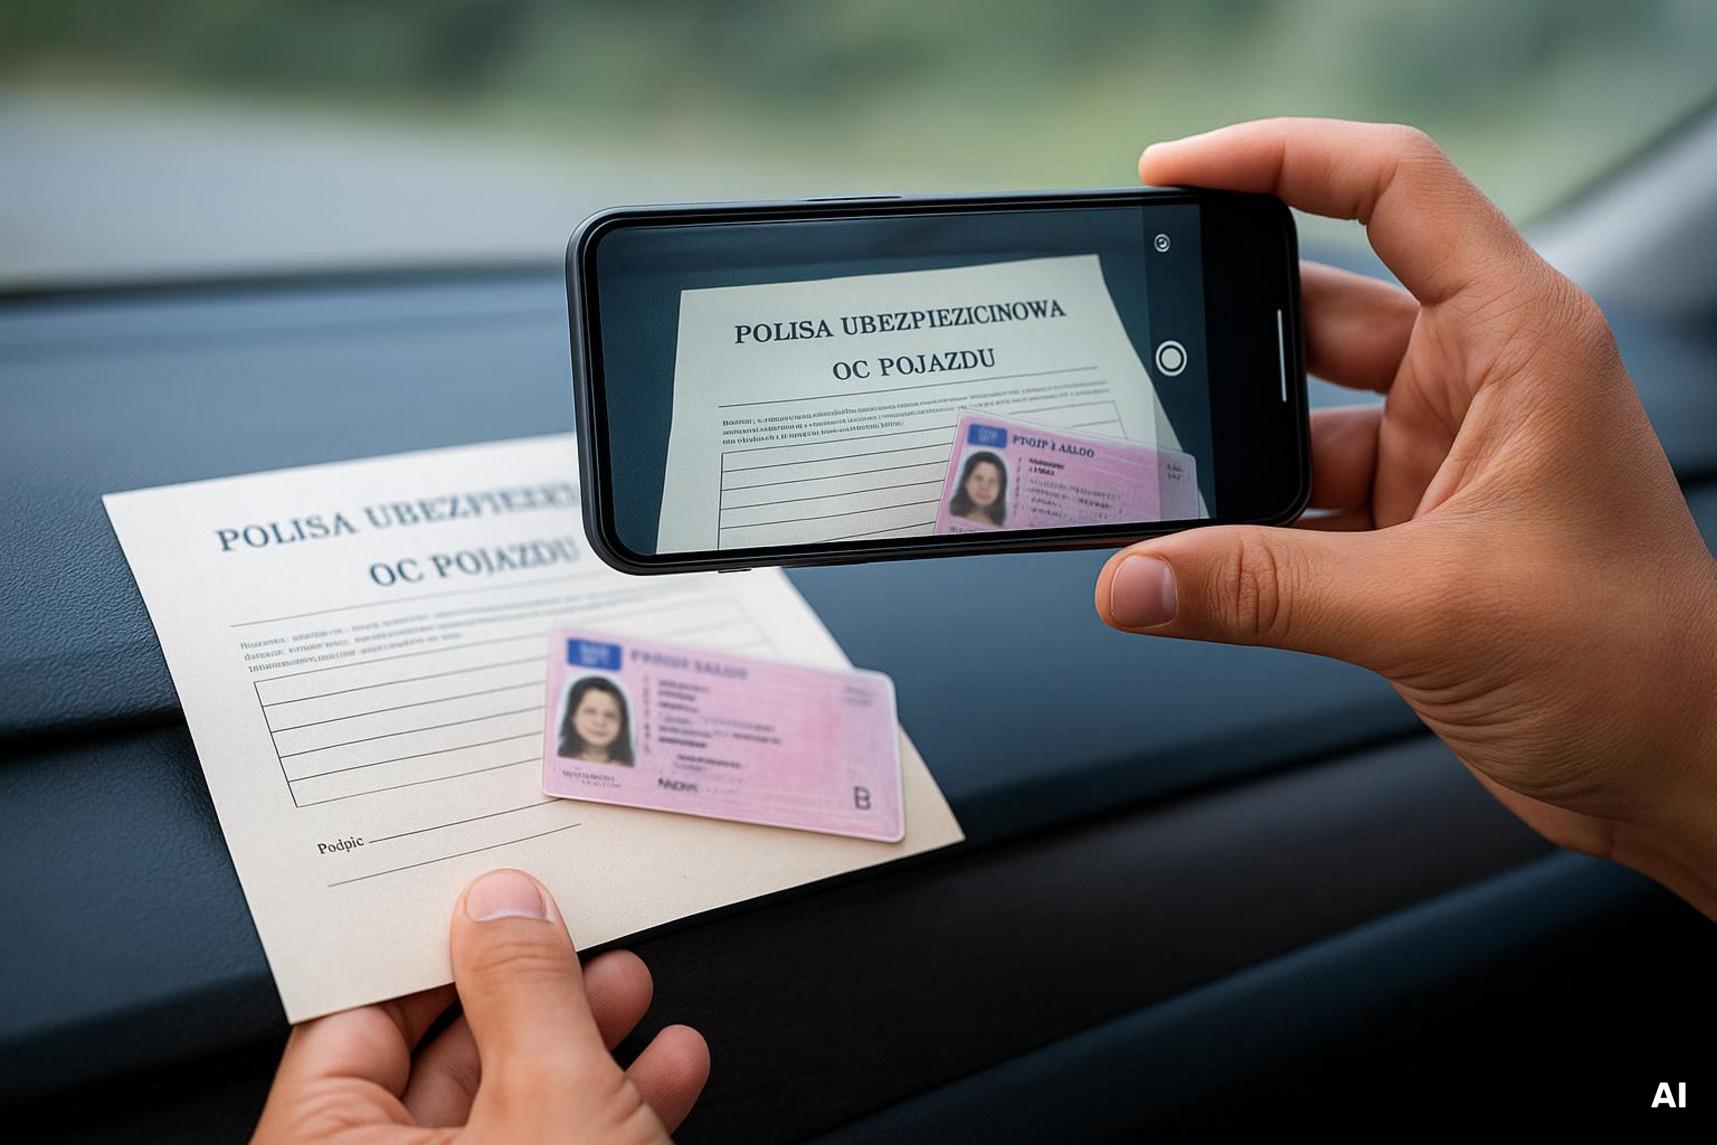
Jeśli to możliwe, sprawdź dane na podstawie dokumentów ze zdjęciem. Gdy właściciel auta jest na miejscu, ale nie prowadził pojazdu, zapisz także jego dane. Możesz poprosić o zgodę na zrobienie zdjęć dowodu rejestracyjnego, prawa jazdy i dokumentu ubezpieczenia. Zdjęcia wykonane telefonem zmniejszają ryzyko pomyłki przy przepisywaniu informacji.
Jak udowodnić obrażenia i przebieg wypadku
W sprawie o odszkodowanie poszkodowany powinien przedstawić dowody. Trzeba pokazać, jakie obrażenia powstały podczas wypadku i jak wpłynęły na codzienne życie. Jeśli dokumentacja jest niepełna, ubezpieczyciel może uznać, że szkoda jest mniejsza, niż wynika to z rzeczywistości.
Dowody warto zbierać od dnia wypadku aż do zakończenia leczenia. Potrzebne mogą być zdjęcia z miejsca zdarzenia, dane świadków, dokumenty policji, historia leczenia i rachunki. Dobrze uporządkowane materiały ułatwiają późniejsze przedstawienie całej sprawy.
Jakie zdjęcia, nagrania i zeznania świadków zachować
Telefon może pomóc w zabezpieczeniu ważnych dowodów. Zrób zdjęcia uszkodzeń samochodów z bliska i z większej odległości. Warto sfotografować ślady hamowania, części leżące na drodze oraz samą nawierzchnię. Zwróć uwagę na dziury, zabrudzenia, przeszkody i brakujące oznakowanie. Jeśli ktoś miał wideorejestrator, poproś o zachowanie nagrania, zanim urządzenie zapisze na nim nowe pliki.
Zapisz też dane osób, które widziały wypadek. Mogli to być piesi, inni kierowcy, pracownicy sklepu albo stacji benzynowej. Wystarczy krótka notatka o tym, co dana osoba widziała, oraz jej numer telefonu. Zeznania innych pasażerów są dopuszczalne, ale ubezpieczyciele mogą uznawać je za mniej bezstronne niż relacje osób postronnych.
Jak przechowywać karty leczenia, wyniki badań i rachunki
Każda wizyta u lekarza powinna być potwierdzona dokumentem. Zbieraj karty informacyjne z SOR-u i szpitala, wyniki RTG, rezonansu i tomografii, skierowania na rehabilitację oraz zaświadczenia od specjalistów. Mogą to być między innymi ortopeda, neurolog, psycholog lub psychiatra. W dokumentach powinno być jasno zapisane, że dolegliwości pojawiły się w następstwie wypadku.
Przechowuj w jednym miejscu wszystkie faktury, rachunki i potwierdzenia zapłaty. Dotyczy to leków, maści, kołnierzy ortopedycznych, kul, ortez, prywatnych wizyt, fizjoterapii i dojazdów do lekarzy. Kosztem mogą być również opłaty za parking przy szpitalu, jeśli były związane z leczeniem. Im lepiej opisany wydatek, tym łatwiej domagać się jego zwrotu.
Z jakich ubezpieczeń można otrzymać odszkodowanie
Pasażer nie musi ograniczać się do jednego źródła pieniędzy. W polskim systemie można korzystać z kilku rodzajów ochrony ubezpieczeniowej. Pozwala to lepiej pokryć koszty leczenia, codziennego życia i skutków zdrowotnych wypadku.
Świadczenia z prywatnych polis osobowych, na przykład ubezpieczenia następstw nieszczęśliwych wypadków, mogą być wypłacone obok pieniędzy z OC sprawcy. Otrzymanie wypłaty z własnego ubezpieczenia nie powinno pomniejszać zadośćuczynienia ani odszkodowania należnego z polisy OC.
Odszkodowanie z obowiązkowego OC sprawcy
OC posiadacza pojazdu sprawcy jest zwykle głównym źródłem pieniędzy dla poszkodowanego pasażera. Polisa może pokryć straty finansowe, takie jak koszty leczenia, zniszczone rzeczy osobiste i utracone wynagrodzenie. Obejmuje także krzywdę, czyli ból fizyczny i cierpienie psychiczne. Suma gwarancyjna w OC jest wysoka i może wynosić miliony euro, co pozwala pokryć również bardzo poważne skutki zdrowotne.
Jeżeli za wypadek odpowiada kierowca samochodu, którym jechałeś, możesz zgłosić szkodę z OC tego pojazdu. Ubezpieczenie jest związane z autem, a nie tylko z osobą, która zawarła umowę. Chroni więc pasażerów, także bliskich krewnych kierowcy, o ile nie są oni wyłącznymi właścicielami prowadzonego samochodu.
Co zrobić, gdy sprawca nie miał OC albo uciekł
Brak ważnego OC u sprawcy albo jego ucieczka z miejsca wypadku nie oznaczają utraty prawa do pieniędzy. W takiej sytuacji działa Ubezpieczeniowy Fundusz Gwarancyjny (UFG). Jego zadaniem jest pomoc osobom poszkodowanym przez kierowców bez ubezpieczenia lub kierowców, których nie udało się ustalić.
Jeżeli sprawca jest nieznany, UFG pokrywa szkody na osobie, w tym obrażenia, koszty leczenia i zadośćuczynienie. W takim przypadku nie trzeba zgłaszać sprawy bezpośrednio do Funduszu. Zawiadomienie składa się w dowolnym towarzystwie, które sprzedaje obowiązkowe OC komunikacyjne. Ubezpieczyciel zbiera dokumenty, prowadzi postępowanie i przekazuje akta do UFG. Osoby, które chcą mieć pewność, że zgłoszenie zostanie przygotowane prawidłowo, mogą skorzystać z pomocy prawnej, np. na stronie optimalsolicitors.com/pl.
Jakie świadczenia można otrzymać za obrażenia
Po wypadku pasażer może zgłosić różne rodzaje roszczeń. Wynikają one między innymi z art. 444 i 445 Kodeksu cywilnego. Prawo oddziela pieniądze za krzywdę, czyli cierpienie i ból, od zwrotu konkretnych strat finansowych poniesionych przez poszkodowanego lub jego rodzinę.
Niektórzy poszkodowani żądają tylko zwrotu pieniędzy za leki. To zbyt wąskie podejście. Można domagać się także zwrotu kosztów leczenia, opieki, rehabilitacji, dojazdów, utraconych zarobków oraz innych wydatków związanych z powrotem do zdrowia.
Zadośćuczynienie za ból, cierpienie i stres po wypadku
Zadośćuczynienie to jednorazowa suma za krzywdę fizyczną i psychiczną. Przy jej ustalaniu bierze się pod uwagę między innymi siłę bólu, długość pobytu w szpitalu, przebyte operacje, widoczne blizny i ograniczenia ruchowe. Znaczenie ma także wiek poszkodowanego. Te same obrażenia mogą inaczej wpłynąć na życie młodej osoby, a inaczej na życie osoby starszej.
Ocenie podlegają także skutki psychiczne. Mogą to być zespół stresu pourazowego, lęk, bezsenność albo strach przed ponowną jazdą samochodem. Jeśli takie problemy potwierdzi psycholog lub psychiatra, mogą one zwiększyć kwotę zadośćuczynienia.
Odszkodowanie za leczenie, rehabilitację i sprzęt medyczny
Odszkodowanie obejmuje celowe i uzasadnione wydatki związane z obrażeniami. Można żądać zwrotu kosztów operacji, prywatnych wizyt lekarskich, rehabilitacji, masaży, fizykoterapii i pobytów rehabilitacyjnych. Zgodnie z orzecznictwem Sądu Najwyższego, w tym uchwałą III CZP 63/15, ubezpieczyciel nie powinien odmawiać zwrotu za prywatne leczenie, jeśli czekanie na pomoc publicznej służby zdrowia mogłoby pogorszyć stan pacjenta.
Roszczenie może obejmować zakup sprzętu potrzebnego do leczenia i codziennego funkcjonowania. Chodzi między innymi o wózek, łóżko ortopedyczne, stabilizator, protezę i środki higieniczne. Można też żądać zapłaty za opiekę innych osób. Dotyczy to również opieki świadczonej bez wynagrodzenia przez członków rodziny.
Renta przy trwałej utracie zdolności do pracy lub większych potrzebach
Jeśli skutki wypadku są trwałe albo trwają przez długi czas, poszkodowany może otrzymać rentę wypłacaną regularnie, zwykle co miesiąc. Renta wyrównawcza ma pokrywać różnicę między dochodami sprzed wypadku a pieniędzmi otrzymywanymi po wypadku, na przykład zasiłkiem chorobowym lub rentą z ZUS.
Możliwa jest także renta z powodu zwiększonych potrzeb. Dotyczy to sytuacji, gdy poszkodowany stale ponosi koszty leków, specjalnej diety, opieki albo powtarzającej się rehabilitacji. Jeśli obrażenia zmniejszyły szanse na rozwój zawodowy, na przykład uniemożliwiły ukończenie wybranego zawodu, renta może uwzględniać również utracone możliwości.
Jak zgłosić szkodę ubezpieczycielowi
Zgłoszenie szkody osobowej rozpoczyna postępowanie ubezpieczeniowe. Można zrobić to przez formularz na stronie towarzystwa, e-mailem albo listownie. Najbezpieczniej złożyć zgłoszenie na piśmie i zachować potwierdzenie jego doręczenia. Dzięki temu łatwiej wykazać, kiedy ubezpieczyciel otrzymał zawiadomienie.
Opis powinien być jasny i dokładny. Ułatwia to osobie prowadzącej sprawę zebranie informacji i może ograniczyć liczbę późniejszych pytań. Do zgłoszenia warto od razu dołączyć dokumenty, które potwierdzają wypadek, obrażenia i poniesione koszty.
Jak napisać zgłoszenie i wskazać żądaną kwotę
W piśmie podaj swoje dane, dane sprawcy i kierowcy, numery rejestracyjne samochodów oraz numer polisy OC. Opisz datę, miejsce i przebieg wypadku. Następnie wymień wszystkie obrażenia i wyjaśnij, jak wpłynęły na życie prywatne, leczenie i pracę.
W zgłoszeniu określ, jakiej kwoty zadośćuczynienia żądasz i jakie odszkodowanie ma pokryć poszczególne wydatki. Możesz zaznaczyć, że jest to kwota początkowa i może zostać zmieniona, jeśli leczenie będzie trwało dłużej lub pojawią się nowe koszty. Dołącz kopie albo skany posiadanych dokumentów. Oryginały zachowaj u siebie.
Ile czasu ma ubezpieczyciel na wypłatę bezspornej części
Co do zasady ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody. W tym czasie powinien zebrać potrzebne informacje i ocenić, czy roszczenie jest uzasadnione.
Jeżeli w ciągu 30 dni nie da się ustalić wszystkich okoliczności, ubezpieczyciel powinien wypłacić bezsporną część świadczenia. Chodzi o kwotę, której zasadność nie budzi wątpliwości. Pozostałe pieniądze powinny zostać wypłacone w ciągu 14 dni od wyjaśnienia sprawy. Zwykle ostateczny termin nie może być dłuższy niż 90 dni od zgłoszenia szkody, chyba że odpowiedzialność zależy od postępowania karnego lub cywilnego.
Co zrobić po odmowie albo zaniżeniu odszkodowania
Pierwsza propozycja ubezpieczyciela często jest niższa niż kwota odpowiadająca rzeczywistym skutkom wypadku. Jeśli otrzymasz odmowę albo zbyt małą wypłatę, możesz złożyć reklamację. Towarzystwo powinno odpowiedzieć w ciągu 30 dni. W trudnej sprawie termin może zostać wydłużony do 60 dni.
Po zakończeniu postępowania reklamacyjnego można zwrócić się do Rzecznika Finansowego. Rzecznik może podjąć bezpłatną interwencję albo pomóc w pozasądowym postępowaniu polubownym. Jeśli to nie przyniesie rezultatu, pozostaje pozew przeciwko ubezpieczycielowi.
Czy potrzebujesz rzeczoznawcy albo prawnika
Samodzielne prowadzenie sprawy może być trudne, zwłaszcza gdy nadal odczuwasz ból i leczysz skutki wypadku. Ubezpieczyciele mają własnych prawników, likwidatorów i lekarzy, którzy analizują sprawę z punktu widzenia firmy. Pomoc osoby zajmującej się odszkodowaniami może ułatwić zebranie dowodów, rozmowy z ubezpieczycielem i ocenę proponowanej kwoty.
Pełnomocnik może przejąć przygotowywanie pism, kontakt z ubezpieczycielem i rozmowy o ugodzie. Sprawdza też, czy zgłoszono wszystkie możliwe świadczenia, a nie tylko zwrot podstawowych kosztów leczenia.
Kiedy opinia lekarza albo biegłego może pomóc
Dokumentacja medyczna jest podstawą sprawy, ale ubezpieczyciel może podważać znaczenie zaświadczeń od lekarza prowadzącego. Prywatna opinia lekarza orzecznika albo biegłego z danej dziedziny, na przykład ortopedii lub neurologii, może pomóc określić zakres trwałego uszczerbku na zdrowiu. Taka opinia powinna opierać się na dokumentach i przyjętych zasadach oceny obrażeń.
Przy sporach o przebieg zderzenia przydatna może być opinia rzeczoznawcy samochodowego albo specjalisty od rekonstrukcji wypadków. Analiza biomechaniczna może pokazać, jakie siły działały na ciało pasażera i czy mogły spowodować zgłaszane obrażenia. Pomaga to odpowiedzieć na zarzuty ubezpieczyciela, który twierdzi, że uraz nie wynikał z wypadku.
Czy można odzyskać koszt opinii i pomocy prawnej
Uzasadnione wydatki poniesione po to, aby ustalić odpowiedzialność i dochodzić swoich praw, mogą być częścią szkody. Wynika to z art. 361 Kodeksu cywilnego. Poszkodowany może więc domagać się zwrotu kosztów prywatnej opinii lekarskiej lub technicznej, jeśli była potrzebna do skutecznego prowadzenia sprawy.
Podobnie może wyglądać kwestia kosztów prawnika. Ubezpieczyciel nie zawsze zgadza się na ich zwrot przed rozpoczęciem procesu. Jeśli sprawa trafi do sądu i poszkodowany wygra, sąd może obciążyć ubezpieczyciela kosztami procesu, w tym wynagrodzeniem adwokata albo radcy prawnego w granicach stawek określonych w przepisach.
Najczęstsze błędy i zagrożenia przy dochodzeniu odszkodowania
Brak wiedzy i chęć szybkiego zakończenia sprawy mogą prowadzić do błędów. Pasażer może wtedy otrzymać mniej pieniędzy, niż mu się należy, albo zamknąć sobie drogę do dalszych roszczeń. Ubezpieczyciele często kontaktują się z poszkodowanymi w chwili, gdy ci są zmęczeni, zaniepokojeni i potrzebują pieniędzy.
Przed podpisaniem jakiegokolwiek dokumentu przeczytaj go uważnie. Zachowaj ostrożność podczas rozmów z ubezpieczycielem i nie potwierdzaj informacji, których nie jesteś pewien. W razie wątpliwości możesz poprosić o czas na sprawdzenie dokumentu albo skonsultować go z prawnikiem.
Dlaczego ugoda przed zakończeniem leczenia może być niekorzystna
Ubezpieczyciel może zaproponować szybką ugodę już kilka tygodni po wypadku. W zamian za natychmiastową wypłatę prosi zwykle o podpisanie dokumentu, w którym poszkodowany zrzeka się kolejnych roszczeń. Dla osoby, która pilnie potrzebuje pieniędzy, taka oferta może wydawać się dobrym rozwiązaniem.
Podpisana ugoda może jednak zakończyć sprawę na stałe. Jeśli po kilku miesiącach okaże się, że uraz kręgosłupa wymaga operacji, a powikłania uniemożliwiają powrót do pracy, ubezpieczyciel może odmówić kolejnej wypłaty. Z ugodą warto poczekać do zakończenia leczenia, rehabilitacji i uzyskania od lekarzy informacji o możliwych skutkach na przyszłość.
Dlaczego nie wolno przyjmować winy ani składać niejasnych oświadczeń
Sprawca albo przedstawiciel firmy odszkodowawczej może próbować przekonać pasażera do podpisania niepełnego lub nieprawdziwego oświadczenia. Nie należy zmieniać faktów po to, aby pomóc znajomemu kierowcy. Złożenie fałszywych informacji w celu uzyskania wypłaty może prowadzić do odpowiedzialności karnej i żądania zwrotu pieniędzy przez ubezpieczyciela.
Ryzyko dotyczy także przyczynienia się poszkodowanego do szkody. Świadome podróżowanie z nietrzeźwym kierowcą, wiedza o braku jego uprawnień albo jazda bez zapiętych pasów mogą prowadzić do obniżenia świadczeń. W zależności od okoliczności obniżka może wynieść 30, 50, a nawet 70 procent. Składaj wyjaśnienia zgodnie z prawdą, bez przypuszczeń i dopowiadania faktów, których nie pamiętasz.
Przedawnienie i dalsze kroki po decyzji ubezpieczyciela
W sprawach o odszkodowanie trzeba pilnować terminów. Nawet dobrze udokumentowane roszczenie może być trudne do wyegzekwowania, jeśli upłynie termin przedawnienia. Po przedawnieniu ubezpieczyciel może skutecznie odmówić zapłaty, a sąd może oddalić pozew.
Okres przedawnienia zależy od rodzaju zdarzenia i od tego, czy wypadek był przestępstwem. Przepisy dają poszkodowanym czas na zebranie dokumentów, ale nie należy odkładać zgłoszenia sprawy bez powodu.
Jaki termin dotyczy roszczeń za obrażenia ciała
Podstawowy termin przedawnienia roszczeń za szkodę wyrządzoną czynem niedozwolonym wynosi trzy lata. Liczy się go od dnia, w którym poszkodowany dowiedział się albo przy zachowaniu odpowiedniej ostrożności mógł dowiedzieć się o szkodzie i o osobie, która powinna ją naprawić.
Przy szkodach na osobie obowiązuje dodatkowa ochrona. Termin nie może zakończyć się wcześniej niż po trzech latach od uzyskania informacji o szkodzie i sprawcy. Zgłoszenie szkody ubezpieczycielowi przerywa bieg przedawnienia. Termin nie biegnie przez czas postępowania likwidacyjnego i zaczyna się ponownie po otrzymaniu ostatecznej decyzji ubezpieczyciela na piśmie.
Jak zmienia się termin, gdy wypadek był przestępstwem
Jeżeli obrażenia powstały wskutek zbrodni albo występku, roszczenie przedawnia się po 20 latach od dnia popełnienia przestępstwa. Dotyczy to na przykład wypadku, w którym doszło do naruszenia czynności narządu ciała albo rozstroju zdrowia trwającego dłużej niż siedem dni. W tym przypadku nie ma znaczenia, kiedy poszkodowany dowiedział się o obrażeniach.
Długi termin może mieć znaczenie, gdy skutki wypadku pojawią się dopiero po latach. Przykładem jest osoba, która doznała obrażeń w dzieciństwie, a problemy zdrowotne ujawniły się w dorosłym życiu. Przestępstwo może wynikać z prawomocnego wyroku sądu karnego. Może też zostać ustalone przez sąd cywilny, jeśli sprawca zmarł albo nie został wykryty.
Kiedy skierować sprawę do sądu
Pozew przeciwko ubezpieczycielowi można złożyć, gdy rozmowy, reklamacja i próby ugodowego zakończenia sporu nie przyniosły rezultatu. Dotyczy to sytuacji, gdy ubezpieczyciel nadal nie uznaje odpowiedzialności albo proponuje kwotę wyraźnie niższą od uzasadnionej. Przed złożeniem pozwu warto wysłać przedsądowe wezwanie do zapłaty i wyznaczyć termin na uregulowanie należności.
Proces wiąże się z opłatą od pozwu i może wymagać opinii biegłych z zakresu medycyny. To jednak sąd może przyznać pełne zadośćuczynienie i rentę, jeśli dowody potwierdzą rozmiar szkody. Od żądanej kwoty mogą być też naliczane odsetki ustawowe za opóźnienie. Stanowią one dodatkową zapłatę za czas oczekiwania na pieniądze.
Odszkodowania i zadośćuczynienia wypłacane na podstawie przepisów Kodeksu cywilnego za uszkodzenie ciała lub rozstrój zdrowia są, zgodnie z polskimi przepisami, zwolnione z podatku dochodowego od osób fizycznych. Oznacza to, że co do zasady poszkodowany otrzymuje przyznaną kwotę bez potrącenia podatku PIT.
Nie zapominaj także o kopiach dokumentów elektronicznych. Zapisuj e-maile, skany dokumentacji, zdjęcia i nagrania w bezpiecznej chmurze albo na zewnętrznym nośniku. Telefon może ulec uszkodzeniu, a wiadomości mogą zostać przypadkowo usunięte. Kopia całego archiwum powypadkowego pomoże zachować dowody potrzebne przy dalszym postępowaniu.