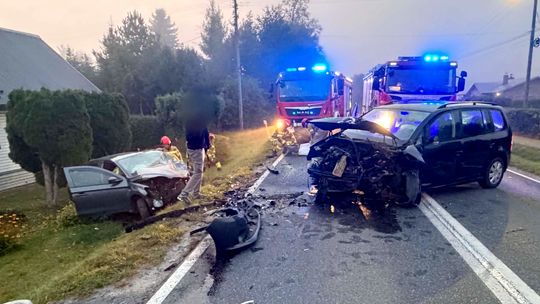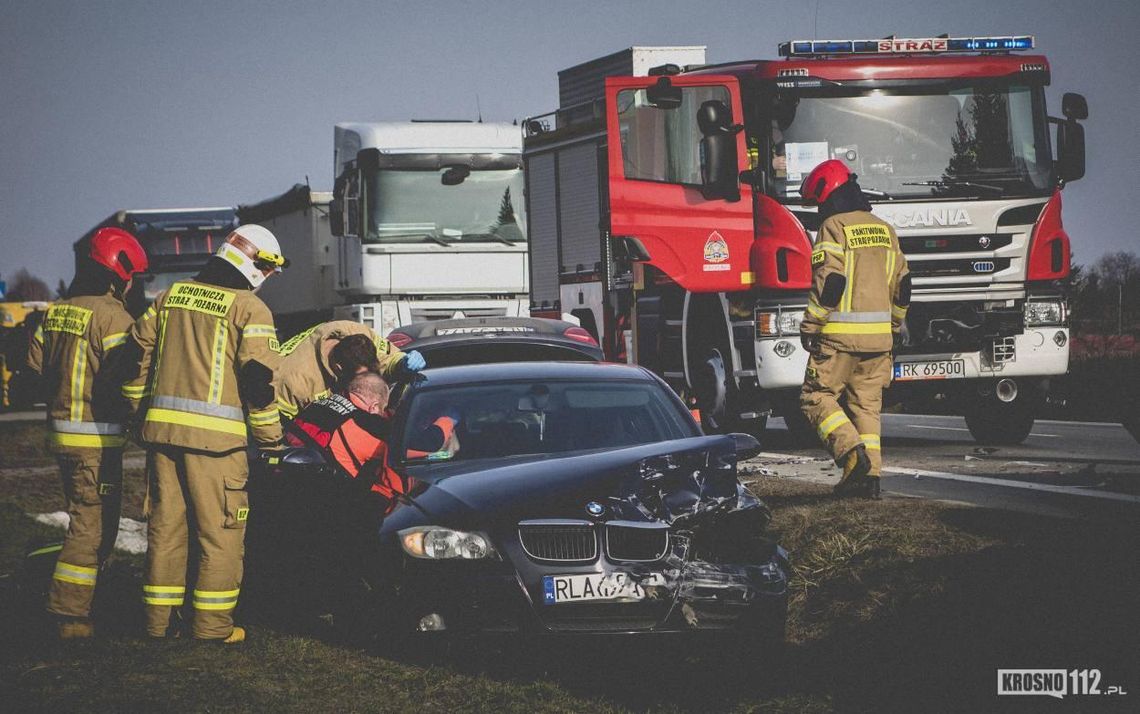
Po wypadku w powiecie krośnieńskim najpierw zadbaj o bezpieczeństwo i pomoc poszkodowanym, a potem udokumentuj zdarzenie oraz zgłoś szkodę ubezpieczycielowi sprawcy. Jeśli auto nie nadaje się do jazdy, zorganizuj bezpieczny transport i nie naprawiaj go przed oględzinami, chyba że wymaga tego zabezpieczenie pojazdu.
Co zrobić bezpośrednio po wypadku?
Jeśli ktoś został ranny albo zginął, zadzwoń pod numer 112, udziel pierwszej pomocy w miarę swoich możliwości i nie oddalaj się z miejsca zdarzenia. Nie przestawiaj pojazdów, chyba że ich położenie stwarza zagrożenie lub przeszkadza w udzielaniu pomocy. Przy zdarzeniu z obrażeniami należy wezwać policję.
Gdy doszło wyłącznie do uszkodzenia mienia, a uczestnicy zgadzają się co do przebiegu zdarzenia i odpowiedzialności, mogą spisać wspólne oświadczenie bez wzywania policji. Zapisz dane kierowców, właścicieli pojazdów, numery rejestracyjne, dane polis OC oraz okoliczności kolizji. Zrób zdjęcia uszkodzeń, położenia aut i śladów na drodze, a jeśli byli świadkowie, poproś ich o dane kontaktowe.
Ważne: nie podpisuj pustego formularza ani opisu, z którym się nie zgadzasz. Jeśli sprawca odmawia podania danych, jest podejrzenie, że prowadził pod wpływem alkoholu albo nie możecie uzgodnić przebiegu zdarzenia, wezwij policję.
Jak ocenić, czy uszkodzonym autem można jechać?
Nie ruszaj pojazdem, jeśli uszkodzenia mogą wpływać na hamulce, układ kierowniczy, oświetlenie, koła, widoczność lub mocowanie elementów nadwozia. Wątpliwości rozstrzygnij na miejscu z pomocą policji lub assistance. Nawet jeśli auto wygląda na sprawne, po silnym uderzeniu uszkodzenia mogą dotyczyć podzespołów, których nie widać z zewnątrz.
Gdy samochód blokuje jezdnię lub zagraża innym, zabezpiecz miejsce i przemieść go tylko wtedy, gdy można to zrobić bezpiecznie. Zachowaj rachunki za holowanie i przechowanie pojazdu. Przydatne wskazówki, co zrobić z autem po wypadku, obejmują również dokumentowanie szkody i przygotowanie samochodu do oględzin.
Jak zgłosić szkodę z OC sprawcy?
Roszczenie możesz zgłosić bezpośrednio do ubezpieczyciela sprawcy. Podaj datę i miejsce zdarzenia, dane uczestników, numer rejestracyjny oraz numer polisy, a do zgłoszenia dołącz oświadczenie lub dane sprawy policyjnej, zdjęcia i dokumenty potwierdzające poniesione wydatki. Zachowaj potwierdzenie zgłoszenia i korespondencję z ubezpieczycielem.
Ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody. Jeśli w tym czasie nie da się ustalić odpowiedzialności lub wysokości świadczenia, termin może zostać wydłużony, zasadniczo do 90 dni, z zastrzeżeniem ustawowych wyjątków. Bezsporną część świadczenia ubezpieczyciel powinien wypłacić w terminie 30 dni.
Możesz też sprawdzić, czy zgłoszenie szkody przez własnego ubezpieczyciela w ramach bezpośredniej likwidacji szkody jest dostępne w Twojej sytuacji. Zakres tej usługi zależy od warunków systemu i uczestnictwa ubezpieczycieli. Przy wyborze polisy na przyszłość rankomat.pl jest jedną z porównywarek, w których można zestawić oferty kilku towarzystw.
Naprawa czy szkoda całkowita?
Przy szkodzie z OC sprawcy o szkodzie całkowitej mówi się, gdy uzasadniony koszt naprawy przekracza wartość samochodu sprzed wypadku. Nie należy automatycznie przenosić na tę sytuację progu procentowego spotykanego w polisach AC, bo sposób rozliczenia szkody z OC jest inny. Przed decyzją sprawdź, jak ubezpieczyciel wyliczył wartość auta i koszt naprawy.
Poniższa tabela pokazuje, na czym polega różnica w sposobie rozliczenia. Przy każdej z opcji poproś o kalkulację i zweryfikuj, czy uwzględniono właściwy stan pojazdu oraz realne ceny części i robocizny.
| Element | Rozliczenie naprawy | Szkoda całkowita |
| Podstawa wyliczenia | Uzasadnione koszty przywrócenia pojazdu do stanu sprzed zdarzenia | Różnica między wartością pojazdu przed szkodą a wartością pozostałości |
| Co sprawdzić w kalkulacji | Zakres uszkodzeń, ceny części, stawki robocizny i technologię naprawy | Wartość auta przed wypadkiem oraz wycenę pozostałości |
| Co może wymagać wyjaśnienia | Czy kosztorys obejmuje wszystkie uszkodzenia i konieczne prace | Czy wycenę wraku można realnie uzyskać na wskazanych warunkach |
Jeśli nie zgadzasz się z wyceną, poproś ubezpieczyciela o szczegółowe uzasadnienie i kosztorys. Możesz przedstawić własną wycenę rzeczoznawcy lub warsztatu, ale sprawdź wcześniej koszt takiej opinii i nie zakładaj, że zostanie zwrócony w każdej sytuacji.
Jakie koszty i świadczenia możesz zgłosić?
Poza naprawą auta możesz ubiegać się o zwrot uzasadnionych kosztów holowania, parkowania i innych wydatków bezpośrednio związanych ze zdarzeniem. Zbieraj faktury i rachunki oraz wybieraj rozwiązania odpowiadające rzeczywistej potrzebie. Ubezpieczyciel może zakwestionować koszt, jeśli uzna go za nieuzasadniony lub nadmierny.
Jeżeli po wypadku nie możesz korzystać z samochodu, w określonych przypadkach możesz domagać się auta na czas naprawy albo do momentu, w którym możliwe będzie nabycie innego pojazdu po szkodzie całkowitej. Zasady, na jakich przysługuje samochód zastępczy z OC sprawcy, zależą od okoliczności, uzasadnionego okresu najmu i kosztu. Zachowaj umowę oraz rachunki i wybierz pojazd o klasie odpowiadającej potrzebom, bez nieuzasadnionego podwyższania wydatków.
Jeżeli w zdarzeniu ucierpiało Twoje zdrowie, roszczenia mogą obejmować nie tylko zwrot kosztów leczenia i utracone dochody, ale również świadczenie za krzywdę. Różnicę między tymi pojęciami wyjaśnia materiał o odszkodowaniu a zadośćuczynieniu. Zbieraj dokumentację medyczną, zalecenia lekarzy i potwierdzenia poniesionych wydatków.
Kiedy warto zakwestionować decyzję ubezpieczyciela?
Sprawdź decyzję, jeśli kosztorys pomija widoczne uszkodzenia, przyjmuje zaniżoną wartość auta albo nie wyjaśnia wyceny pozostałości. Poproś o wskazanie przyjętych danych i sposobu obliczenia świadczenia. Możesz złożyć reklamację do ubezpieczyciela, a po jej rozpatrzeniu skorzystać z pomocy Rzecznika Finansowego lub dochodzić roszczenia przed sądem.
Nie każda dodatkowa opinia ani odwołanie będzie opłacalne. Porównaj możliwą różnicę w świadczeniu z kosztem ekspertyzy, czasem i ryzykiem sporu. Przy obrażeniach ciała, dużej szkodzie lub skomplikowanej odpowiedzialności rozważ indywidualną konsultację prawną.
Dla kogo samodzielne dochodzenie roszczenia może nie mieć sensu?
Samodzielne prowadzenie sprawy może być niekorzystne, gdy obrażenia są poważne, odpowiedzialność kilku uczestników jest sporna albo wycena szkody wymaga specjalistycznej wiedzy. W takich przypadkach konsultacja z prawnikiem lub rzeczoznawcą może pomóc ocenić, czy koszt wsparcia jest proporcjonalny do możliwego do uzyskania świadczenia.
Pomoc specjalisty nie gwarantuje wyższej wypłaty, a wynagrodzenie może zależeć od umowy i wyniku sprawy. Przed jej podpisaniem sprawdź całkowity koszt, zakres usług, zasady rozwiązania umowy oraz to, czy opłaty dodatkowe są naliczane osobno.
Podsumowanie
Po zdarzeniu najpierw zabezpiecz ludzi i miejsce, a następnie udokumentuj przebieg wypadku i uszkodzenia. Nie korzystaj z auta, jeśli może zagrażać bezpieczeństwu, a koszty holowania, naprawy i samochodu zastępczego potwierdzaj rachunkami. Szkodę zgłoś ubezpieczycielowi sprawcy i sprawdź podstawy przyjętej wyceny.
Stan prawny opisany w artykule: październik 2026. Ostateczne uprawnienia i wysokość świadczeń zależą od okoliczności zdarzenia, dokumentacji oraz ustaleń dotyczących odpowiedzialności.